Шахрайські кол-центри активізувалися: п'ять сигналів, які вкажуть на обман, та поради, як захистити свої фінанси - sud.ua
Шахраї телефоном представляються працівниками банків, правоохоронцями, мобільними операторами чи представниками державних установ, повідомляють про "підозрілу операцію" або іншу проблему та змушують людину діяти негайно. У результаті потерпілий сам передає конфіденційні дані, надає доступ до пристрою або переказує гроші.
Верховна Рада України ухвалила законодавчий акт від 16 вересня 2026 року № 4986-IX, який вносить поправки до Кримінального кодексу України. Цей закон спрямований на посилення покарання за діяльність електронно-комунікаційних шахрайських угруповань (так званих шахрайських кол-центрів) та залучення осіб до їхньої роботи.
"Судово-юридична газета" вже провела детальний аналіз змін, які були введені Законом № 4986-IX. Зокрема, мова йде про нові норми Кримінального кодексу, що стосуються електронного шахрайства, а також відповідальності за створення, управління та участь у шахрайських організаціях.
Тому в цьому матеріалі зосередимося на практичних питаннях: що ж таке цей шахрайський кол-центр, як розпізнати шахрайський дзвінок, які дані не можна повідомляти телефоном та що робити, якщо кошти або персональні дані вже опинилися у шахраїв.
Масштаби цієї проблеми вражають: щотижня виявляються десятки шахрайських кол-центрів.
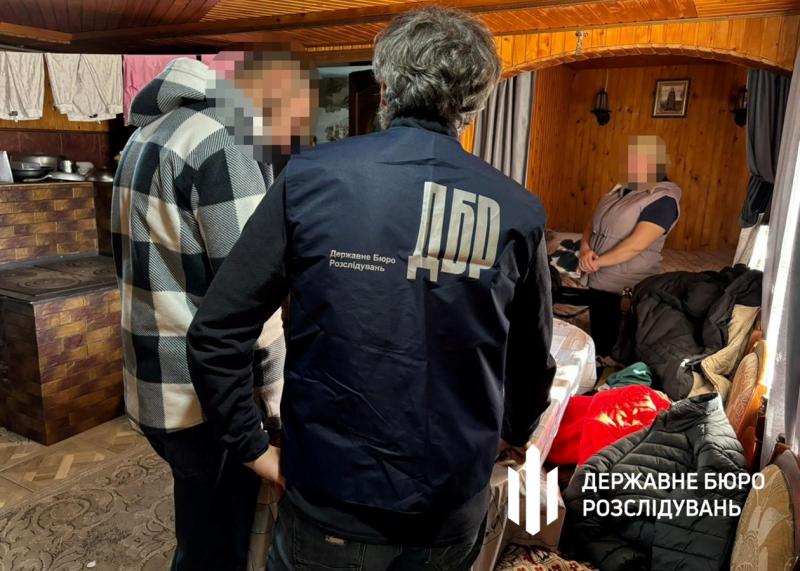
Актуальність проблеми підтверджують дані правоохоронців. У серпні 2026 року Національна поліція спільно із СБУ та Офісом Генерального прокурора за один тиждень провела 411 обшуків та припинила діяльність 94 шахрайських call-центрів. У них було обладнано 1794 робочі місця, а 26 фігурантам повідомили про підозру.
У вересні ці викриття тривають: зокрема, правоохоронці повідомили про закриття кол-центрів у Дніпрі, Харкові, Луцьку та Миколаєві, а також двох офісів на Вінниччині, де було виявлено 37 операторів.
Проблема охоплює як традиційне телефонне, так і онлайн-шахрайство. Серед найпоширеніших схем можна виділити дзвінки, що видаються за представників банків, які намагаються отримати платіжну інформацію, а також звернення з підроблених кол-центрів про вигадані виплати.
Як функціонує шахрайський кол-центр
Зазвичай все починається з телефонного дзвінка. Шахрай інформує жертву про нібито спробу зняття грошей, оформлення кредиту, отримання доступу до рахунку або виконання якоїсь іншої фінансової операції.
Наступним кроком жертву умовляють повідомити код, отриманий у SMS, дані банківської картки, пароль до мобільного банкінгу або ж встановити програму для віддаленого доступу. Іноді потерпілого просять самостійно перевести кошти на "захищений рахунок".
Основною характеристикою такої ситуації є тиск і наполегливість у вимозі термінових дій. Якщо співрозмовник не дозволяє вам покласти слухавку та самостійно зателефонувати до банку чи установи за офіційним номером, слід завершити розмову.
Окремо правоохоронці фіксують схеми з псевдоінвестиціями. Шахраї представляються брокерами або фінансовими консультантами, переконують вкладати кошти у фіктивні інвестиційні та криптовалютні платформи, демонструючи потерпілим нібито прибутковість вкладень.
В окремих випадках вони повторно контактують із людьми, які вже втратили гроші через шахраїв, і під виглядом допомоги з їх поверненням пропонують сплатити додаткові кошти або надати банківські дані.
Які відомості слід уникати передачі по телефону?
Співробітники банку не мають права запитувати у вас PIN-код, CVV/CVC-код вашої картки, одноразові паролі або коди підтвердження, отримані через SMS чи банківський додаток.
Також заборонено ділитися з третіми особами своїм логіном і паролем для інтернет-банкінгу, кодами доступу до банківських додатків, секретними словами та іншою інформацією, яка потрібна для підтвердження особи або виконання фінансових транзакцій.
Згідно з українським законодавством "Про платіжні послуги", користувач зобов'язаний зберігати в секреті свою персональну облікову інформацію та інші дані, які можуть бути використані для ініціювання платіжних транзакцій. У випадку втрати цих даних, користувач повинен терміново сповістити постачальника платіжних послуг.
Слід проявляти обережність і в питаннях захисту особистої інформації. Не рекомендується надсилати незнайомцям зображення паспорта або ID-картки, номеру РНОКПП, електронного підпису, паролів, а також надавати їм віддалений доступ до вашого телефону чи комп'ютера.
Які зміни приніс новий закон?
Закон № 4986-IX, який доповнив Кримінальний кодекс України статтею 255-4 -- "Створення, керівництво електронно-комунікаційною шахрайською організованою групою або участь у ній".
Новий матеріал аналізує формування групи з трьох або більше осіб, які заздалегідь координують свої дії з метою систематичного привласнення чужої власності або отримання прав на неї через обман чи зловживання довірою, використовуючи електронні засоби зв'язку. Цій групі притаманні спільно розроблений план дій та чіткий розподіл ролей серед учасників.
Відповідальність поширюється не лише на організаторів. Ті, хто створює чи очолює таку групу, можуть отримати покарання у вигляді позбавлення волі на термін від 7 до 12 років, з можливістю конфіскації майна.
Участь у групі або підтримка її діяльності, усвідомлено здійснені, караються позбавленням волі на термін від 5 до 10 років, а в окремих випадках, передбачених законодавством, з конфіскацією майна.
Окремо встановлено кримінальну відповідальність за навмисне залучення осіб до такої діяльності. За це злочин передбачено покарання у вигляді позбавлення волі на термін від 3 до 5 років, а у разі повторного порушення – від 5 до 10 років. У певних випадках закон також може передбачати конфіскацію майна.
Якщо службова особа здійснює такі дії, використовуючи своє службове становище, передбачено покарання у вигляді позбавлення волі на термін від 8 до 12 років. Додатково, вона може бути позбавлена права займати певні посади або здійснювати певну діяльність на строк до трьох років, а також підлягати конфіскації майна.
Що каже Верховний Суд
Форма обману, будь то телефонний дзвінок чи онлайн-метод, не є визначальним фактором для кримінальної кваліфікації. Суд розглядає специфіку способу отримання коштів, участь кожної особи, обсяги завданої шкоди та інші важливі деталі.
У постанові Касаційного кримінального суду Верховного Суду від 19 жовтня 2023 року у справі № 459/2988/22 розглядався випадок телефонного шахрайства, в якому потерпілу ввели в оману, стверджуючи, що її донька нібито потрапила в автомобільну аварію і терміново потребує фінансової допомоги для лікування. Внаслідок цього жінка передала злочинцям 40 тисяч гривень, 1 тисячу доларів США та 100 євро. Суд визнано дії шахраїв відповідними до частини 2 статті 190 Кримінального кодексу України.
Для осіб, які постраждали від незаконного списання коштів, важливою є постанова Касаційного цивільного суду Верховного Суду, ухвалена 16 серпня 2023 року у справі № 176/1445/22. Суд підкреслив, що банк зобов'язаний довести, що дії або бездіяльність користувача сприяли втраті чи неправомірному використанню інформації, яка дозволяє здійснювати платіжні операції.
Отже, сам факт того, що шахраї використали банківські дані клієнта, ще не означає автоматичної відповідальності самого клієнта за незаконне списання коштів.
Інформацію вже передано: які наступні кроки?
Якщо людина вже назвала шахраям PIN, CVV, одноразовий код або пароль до банківського застосунку, потрібно негайно звернутися до банку через офіційний номер або застосунок. Не варто передзвонювати за номером, з якого надходив підозрілий дзвінок.
У випадку, якщо існує загроза втрати контролю над SIM-карткою, важливо звернутися до свого мобільного провайдера. Якщо зловмисники отримали доступ до вашої електронної пошти або інших облікових записів, рекомендується змінити паролі та вийти з усіх сторонніх сесій.
Якщо кошти вже були зняті, слід терміново повідомити банк та звернутися до правоохоронних органів. Також можна подати електронну скаргу до Кіберполіції.
За Законом "Про платіжні послуги" користувач має повідомити надавача платіжних послуг про неналежну або неакцептовану платіжну операцію у встановлений законом строк. Для неналежної платіжної операції такий строк становить 90 календарних днів із дати списання коштів.
Які свідчення слід зберігати?
Не слід видаляти повідомлення, SMS, електронні листи або дані про дзвінки. Важливо зберегти номер телефону шахрая, а також дату та час дзвінків, зробити скріншоти переписки, зафіксувати посилання на вебсайти та профілі, а також реквізити рахунків, на які були переказані кошти, банківські виписки та квитанції.
Якщо розмова записувалася, запис також варто зберегти. Якщо на телефон встановлювали програму віддаленого доступу, важливо повідомити про це банку та правоохоронцям.
Таким чином, основне правило для кожного громадянина залишається незмінним: ніколи не передавайте свій PIN-код, CVV, одноразові коди або паролі по телефону. У разі виникнення проблем з рахунком, слід завершити розмову і зв’язатися з банком через офіційні канали зв’язку.
Якщо ви стали жертвою шахрайства, не гайте часу: терміново заблокуйте доступ до своїх рахунків, сповістіть банк, за необхідності зв’яжіться з мобільним оператором, подайте заяву в поліцію та збережіть усі цифрові документи як докази.
Додатково читайте -- deepfake-атаки на українців: шахраї клонують голоси родичів за допомогою ШІ. Що робити після підозрілого deepfake-дзвінка: покрокова інструкція.
Інші публікації


Популярне
У тренді